

バイオシミラー普及へ「シェア80%超成分を6割に」の新目標、市場拡大元年となるか
更新日
穴迫励二


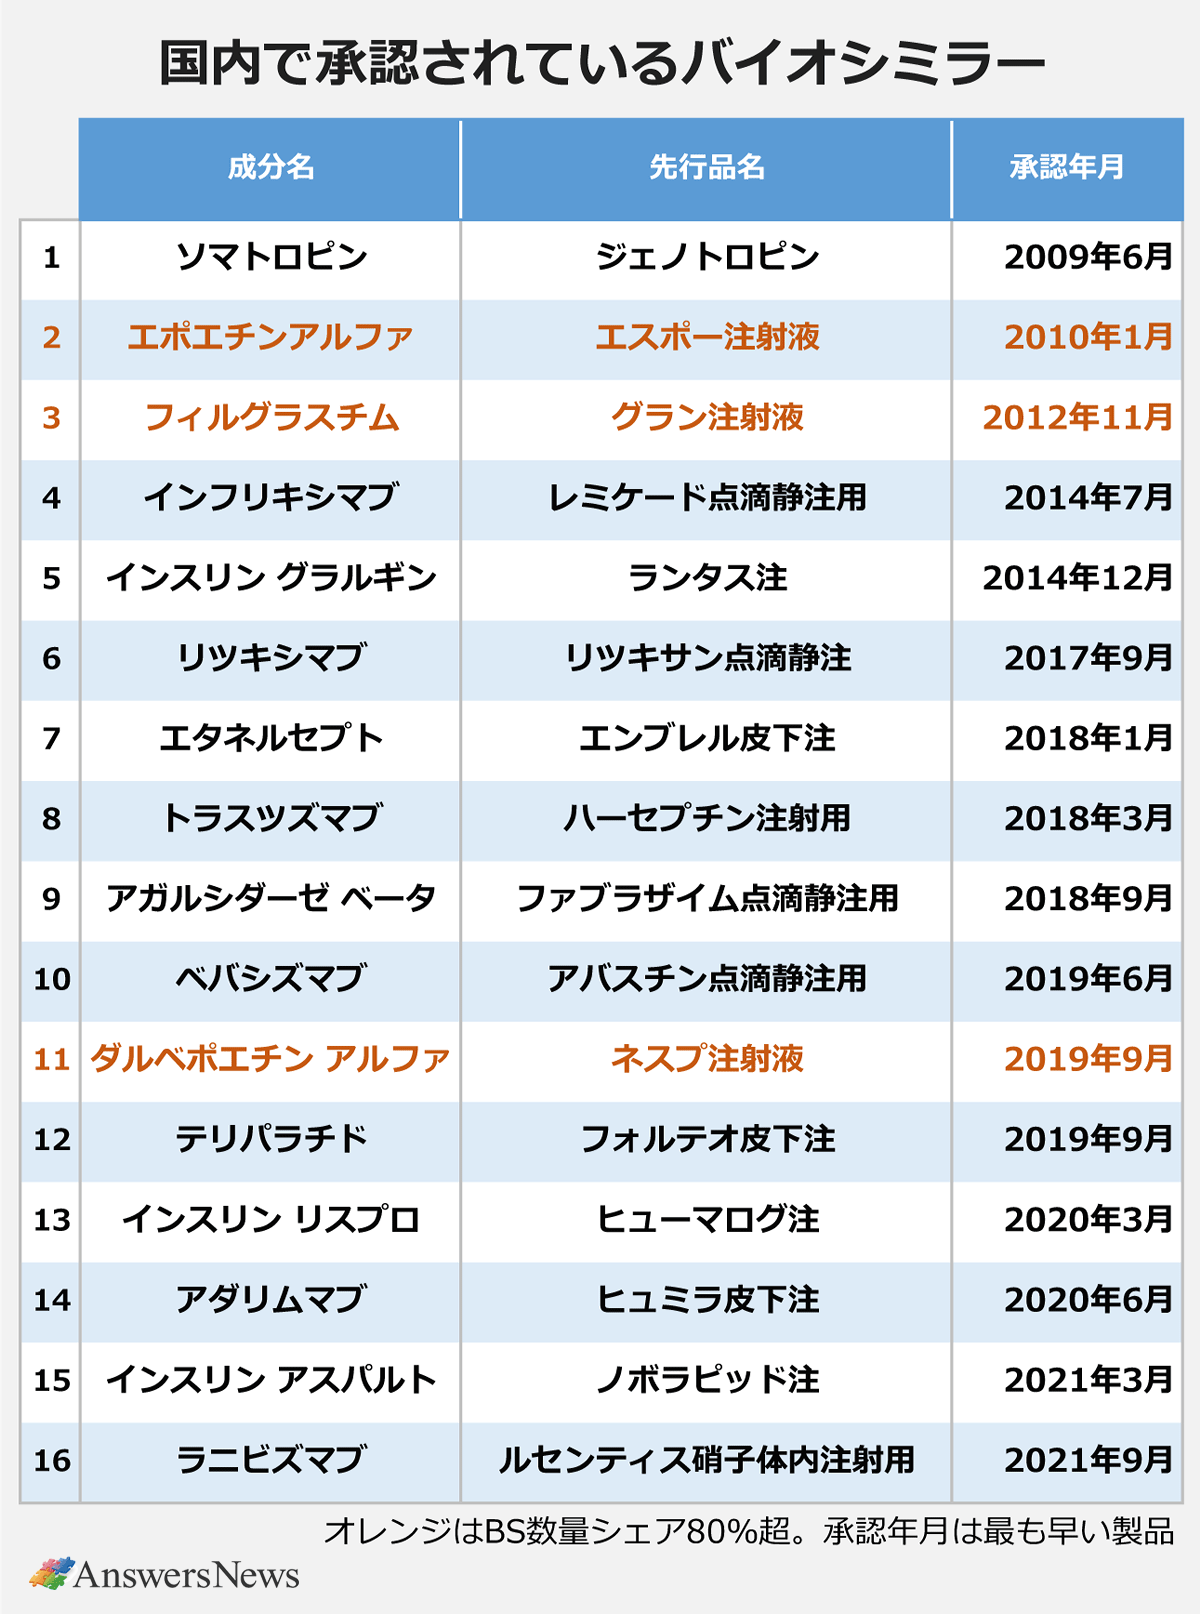
厚生労働省がバイオシミラー(BS)の普及目標を設定しました。先行品からの置き換え率が数量ベースで80%超の成分を、2029年度末までに全体の6割以上に引き上げるというものです。現在、BSは16成分が承認されていますが、数量シェア80%を達成しているのは3成分で2割弱にとどまります。果たして、目標との乖離は埋められていくのでしょうか。
数量シェア80%超、現在は3成分のみ
BS普及の道のりは後発医薬品と同じだと言われます。後発品も当初、品質への疑問が指摘されましたが、実際に使用してみると大きな問題は起こらず、政策的な後押しもあって処方のピッチが上がりました。BSもすでに数量シェア80%を達成している成分があり、品質面を不安視する声は収まってきたようです。ただ、海外からの導入品が多いため、供給面で安定感を欠くのが現実で、製品によっては出荷調整や出荷停止がなお続いているケースがあります。
現在、数量シェアが80%を超えているのは▽エポエチンアルファ▽フィルグラスチム▽ダルベポエチンアルファ――の3成分。エポエチンアルファはBS参入が2010年と古く、市場も新規エリスロポエチン製剤に取って代られ極めて小さくなっています。薬価は、先行品「エスポ―」(750IU)が453円まで下がったのに対し、BSは509円と逆転現象が起きています。BSを販売するキッセイ薬品工業の今期売上高予想は23億円で、数量シェアは高いとはいえ薬剤費削減効果は期待できません。
フィルグラスチム(先行品・グラン)は、BSを販売する4社で最も売り上げの大きかった持田製薬が、薬価改定による採算の悪化を理由に市場から撤退。共同開発した富士製薬工業が22年秋から供給を引き継いでいます。市場参入から10年以上が経過しており、シェアは安定的に推移してきましたが、事業継続の面からの課題が顕在化した格好です。
ダルベポエチンアルファ、AG投入で一気にシェア上昇
エポエチンアルファ(ネスプ)は、バイオAG(オーソライズド・ジェネリック)が投入されたことでシェアが一気に高まりました。協和キリンがAGを発売したのは19年9月ですが、バイオ製剤で同一品質という信頼感を背景に発売2年目にはシェア80%を突破。ただ、その後は通常のBSが価格攻勢に打って出て巻き返しており、バイオAGの22年12月期の売上高は176億円と前の期の223億円から大きく減少しました。今期も138億円と減少を見込んでおり、40%まで下がったAGのシェアはさらに低下しそうです。
バイオAGの投入は一般のBSにとって脅威となりますが、BS全体のシェアを短期間で引き上げることも事実です。しかし、その半面で価格競争が企業の体力を奪う現実もあり、投資の回収や供給の継続といった課題に直面します。こうした状態は、企業に参入を躊躇させる要因にもなり得ます。
先行品の牙城崩せぬ成分も
これら3成分以外では、リツキシマブ(リツキサン)が数量シェア70%程度を維持しています。売上高は、中外製薬の先行品が22年12月期で44億円だったのに対し、協和キリンのBSは103億円。他社(ファイザー)分も加えると、80%到達まであと数ポイントと迫っているようです。
エタネルセプト(エンブレル)は、販売するあゆみ製薬の23年3月期売上高が薬価ベースで前期比2億円減の92億円となりました。現在、BSのシェアは約50%ですが、同社製品はその約9割を占めています。陽進堂と帝人ファーマのBSが出荷を中止していることもあり、このところ全体のシェアは上がっていません。供給問題の解決を図ることが先決です。
テリパラチド(フォルテオ)は23年3月期で前期比4億円増の47億円まで伸びました。唯一のBSを販売する持田製薬は科研製薬と共同販促しており、シェアは前の期の約40%から50%程度まで上昇しています。23年4月の薬価改定では10.6%の引き下げを受けましたが、持田はさらなる拡大を見据えています。
ヒュミラBSは浸透に時間
一方で、まだ先行品の牙城を崩すことができていない成分も目立ちます。アダリブマブ(ヒュミラ)はBS参入から3年たちましたが、適応症が幅広いこともあって浸透には時間がかかりそうな気配です。ただ、BSのシェアはじわじわと上昇しており、先行品を販売するアッヴィのジェームズ・フェリシアーノ社長は「毎月、シェアは下がっている」と指摘。ヒュミラは自社にとって成長の要ではなくなるとの認識を示しています。ベバシズマブ(アバスチン)のBSも、適応症の広さから浸透はさほど進んでいません。
ファブリー病治療薬アガルシダーゼ ベータのBSは、昨年7月にJCRファーマから住友ファーマに販売移管。移管後9カ月間の住友ファーマによる売上高は12億円で、JCRファーマの22年3月期の売上高7億円を上回りました。BSの浸透スピードは速くありませんでしたが、投与患者数は60人(22年3月時点)から125人(23年3月時点)へと倍増しており、販売体制が強化されたことで流れが変わりつつあります。
先行品「ファブラザイム」の年間薬剤費は体重55㎏の患者で2600万円強となることから、BSへの置き換えによる薬剤費削減効果は大きいと言えます。先行品の製造販売元であるサノフィによると、ファブリー病の国内患者数は1000人程度と推計されています。
目標達成への課題は
こうした状況の中で設定された政府目標の達成に向けては、企業側としては採算面が重要になります。自社による製造から販売まで一貫した体制なら原価も低減できますが、他社から仕入れる場合は利益確保が難しい場合もあります。持田製薬がフィルグラスチムから撤退したケースがまさにそれで、ダルベポエチン アルファのような激しい競争が収益を削ぐことになります。薬価は毎年下がりますが、製造コストを下げるのは簡単ではありません。普及拡大に弾みがついたとしても、「(原価率上昇で)供給を継続できるか大きな課題になる」(BS販売企業の担当者)との声も聞かれます。
今後は、診療報酬上のインセンティブなど使用促進策がどう展開されるかが、シェアを左右するポイントになりそうです。20年度診療報酬改定では在宅自己注射に「バイオ後続品導入初期加算」が新設され、22年度には外来化学療法にも対象が拡大されました。しかし、大きな引き金となるには至っていません。
安定供給など課題
高額療養費制度の自己負担限度額によって切り替えが進まないケースもあります。経済的負担が軽減されなければ、患者はBSの使用にメリットを感じません。当初、浸透が遅かったインフリキシマブ(レミケード)を例にとると、関節リウマチの適応では患者の年齢、体重、疾患活動性、所得などによってBSのほうが自己負担が高くなるケースがありました。現在は高齢者自己負担の見直しなどでこうしたケースは起きにくくなっていますが、医師は診療時点で制度との関連を把握できないため、BSへの切り替えをためらう要因にもなります。
医師や患者から信頼を得るには、安定供給の確保も必須です。ここ数年でダルベポエチン アルファ、トラスツズマブ(ハーセプチン)、エタネルセプトが出荷調整・停止を経験。医療現場からは「供給が不安定な状況では採用できない」との声も聞かれ、処方拡大にブレーキをかけました。特にエタネルセプトは患者負担にストレートに跳ね返る製品だっただけに、大きな機会損失にもなりました。
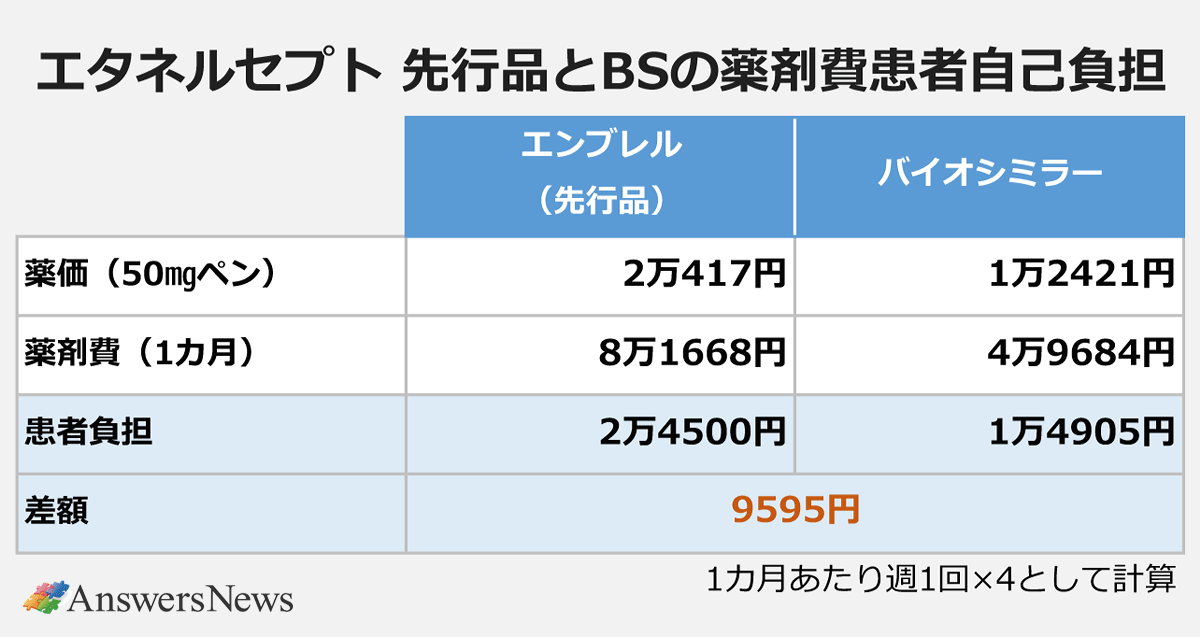
こうした課題が解決されなければ、後発品のような「シェア80%時代」の到来は難しいかもしれません。後発品の普及に弾みがついたのは、新たな使用目標が設定された2013年度からでした。BSにとって今年が市場拡大元年となるのか、行政によるインセンティブの導入や企業側の対応が注目されそうです。
あわせて読みたい
関連キーワード
オススメの記事
国内製薬 開発パイプラインの動向まとめ―27年3月期2Q/26年12月期3Q【随時更新】

国内製薬 2027年3月期2Q決算ハイライト【随時更新】

中間選挙で共和党大敗、トランプ大統領のMFN・医薬品関税政策はどうなる?

後発品メーカー、安定供給「A評価」は38社…厚労省が初公表/エーザイ「レケンビ」皮下注製剤を発売 など|製薬業界きょうのニュースまとめ読み(2026年11月13日)
【国内製薬2Q決算】主要7社、海外好調で2桁の増収増益…4社が通期予想を上方修正

エンハーツ、子宮がん肉腫への適応拡大申請/国内医薬品市場、26年7~9月は前年同期比2.4%増 など|製薬業界きょうのニュースまとめ読み(2026年11月12日)

旭化成子会社のHSV感染症薬「Hovilpri」など承認―2026年10月に米FDAが承認した新薬

国内医薬品市場、26年7~9月は前年同期比2.4%増…抗がん剤や免疫抑制剤伸びる

MRの転職市場、年末にかけ活気…製造職も採用意欲は堅調|製薬業界 今月の転職求人動向レポート(2026年11月)
武田薬品、乾癬治療薬ザソシチニブを日本で申請/塩野義 セフィデロコル、東南アジア2カ国でライセンス契約 など|製薬業界きょうのニュースまとめ読み(2026年11月11日)
オンコリス「テロメライシン」喉頭・咽頭がんで治験開始へ など|製薬業界きょうのニュースまとめ読み(2026年11月10日)

杏林、カナダ企業からARDS薬候補を導入/塩野義、新型コロナワクチン「コブゴーズ」供給へ など|製薬業界きょうのニュースまとめ読み(2026年11月9日)

ノバルティスとノボが臨床試験で有効性示せず…専門家らが心臓病の新薬について推測を巡らせている
16新薬が薬価収載へ「キイジェクト」754億円の販売予測 など|製薬業界きょうのニュースまとめ読み(2026年11月6日)

「キイジェクト」「レケンビ皮下注」など16新薬、13日に薬価収載
RSウイルス感染症、乳幼児の予防が前進…母子免疫ワクチンに続いて抗体も定期接種化へ
バイエル「イオパミロン」ブラッコに承継 など|製薬業界きょうのニュースまとめ読み(2026年11月5日)
アステラス、3月期業績予想を上方修正/あすか製薬、中国企業から甲状腺眼症治療薬を導入 など|製薬業界きょうのニュースまとめ読み(2026年11月4日)
皮膚科のマルホ、外部提携でモダリティ拡大…再生医療等製品「ジャスミン」J-TECと共同販促

タカラバイオ 細胞加工受託事業の承継、S-RACMOと最終契約 など|製薬業界きょうのニュースまとめ読み(2026年11月2日)
リリー、好決算で株価過去最高値…Foundayo遅れも「強い兆候」、通期売上見通し引き上げ
住友ファーマ、米国好調で3月期業績予想を上方修正/「PRAISE-NET」でメールアドレス3万件漏洩の可能性 など|製薬業界きょうのニュースまとめ読み(2026年10月30日)

GSK、投資家はパイプラインとワクチン不振に懸念…予想上回る業績も株価下落
田辺ファーマ、抗CD19ADCを申請/キッセイ、4~9月期純利益予想を下方修正…タブネオスで特損 など|製薬業界きょうのニュースまとめ読み(2026年10月29日)
地政学の先へ ― 求められる「開かれた強靭性」【薬の地政学 #7】

アステラス、豪社とがん免疫療法のライセンス契約/J-TEC「ジャスミン」販売でマルホと提携 など|製薬業界きょうのニュースまとめ読み(2026年10月28日)
欧州最後のペニシリン工場、安価な中国産に押され存続の危機
アステラス「VEOZA」中国で申請受理/住友ファーマ、enzomenibが米国でBT指定 など|製薬業界きょうのニュースまとめ読み(2026年10月27日)
原料・原薬、調達先一極集中のリスク【薬の地政学 #6】
武田薬品 抗Claudin18.2ADCのP3試験で好結果/持田、つわり治療薬の国内P3開始 など|製薬業界きょうのニュースまとめ読み(2026年10月26日)
武田薬品、期待の「オーゼイフル」発売…収益構造「成熟品」から「大型グローバル品」への転換点に
「パドセブ」欧州で適応拡大承認/東邦HD子会社で情報漏洩の可能性 など|製薬業界きょうのニュースまとめ読み(2026年10月23日)
研究を「開く」か「守る」か【薬の地政学 #5】
創薬の高度化、世界の潮流は「AI×自律実験」―アイパーク・藤本社長、乗り遅れないためには「国内完結ループ」が必要
キッセイ薬品、タブネオス「新規投与中止」を情報提供 など|製薬業界きょうのニュースまとめ読み(2026年10月22日)
塩野義 英社と共同開発の抗真菌薬、P3で好結果…各国で申請へ/マルホ ルキソリチニブクリーム、韓国でもライセンス契約 など|製薬業界きょうのニュースまとめ読み(2026年10月21日)
バイオを分断する「見えない国境線」【薬の地政学 #4】
ユーシービー、来年6月に本社移転…現本社と同じ西新宿エリアで など|製薬業界きょうのニュースまとめ読み(2026年10月20日)

ダラクソンラシブ、米国外での単独展開に自信…RevMed、欧州でも近く承認へ
インスメッド「ブリヌスプリ」発売/サノフィ、サークリサ皮下注のOBI「サークリック」承認 など|製薬業界きょうのニュースまとめ読み(2026年10月19日)